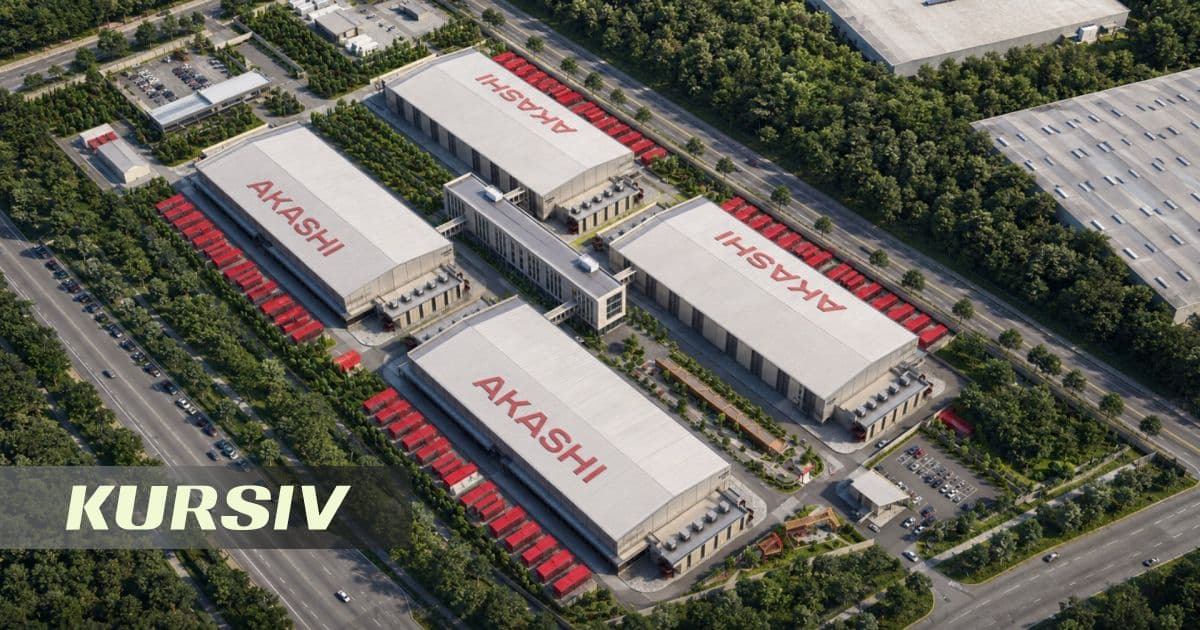
За последние два года искусственный интеллект стал одной из главных инвестиционных тем в мире. Технологические компании объявляют о строительстве гигантских AI-кластеров, государства запускают национальные программы, а инвестиции в вычислительную инфраструктуру измеряются сотнями миллиардов долларов. На первый взгляд может показаться, что главным ограничением в этой гонке являются деньги. Но все чаще выясняется обратное: капитал найти можно, гораздо сложнее найти инфраструктуру. Современный AI-проект начинается не с алгоритма и даже не с закупки чипов. Он начинается с вопросов, которые звучат куда менее эффектно: где взять десятки или сотни мегаватт электроэнергии, как быстро подключиться к сетям, где разместить объект, как его охлаждать, есть ли рядом магистральные каналы связи и сколько лет займет инженерная подготовка площадки. Именно эти факторы становятся новым ограничителем AI-рынка. По оценке Международного энергетического агентства, в 2024 году дата-центры потребили около 415 ТВт·ч электроэнергии, или примерно 1,5% мирового объема. К 2030 году этот показатель может вырасти более чем вдвое – примерно до 945 ТВт·ч, что сопоставимо с текущим годовым потреблением электроэнергии Японией. МЭА отмечает, что типичный AI-ориентированный дата-центр требует столько же энергии, сколько 100 тыс. домохозяйств, а крупнейшие строящиеся объекты – в 20 раз больше. Иными словами, AI-кластер перестал быть просто IT-объектом. По энергетическому профилю он все больше походит на крупный промышленный завод. Проблема в том, что энергетическая инфраструктура не масштабируется с той же скоростью, что спрос на вычисления. Построить модель, привлечь финансирование или арендовать серверные мощности можно относительно быстро. А вот построить подстанцию, усилить сети, получить подключение и обеспечить стабильную мощность – это годы. По данным МЭА, около 20% запланированных дата-центров могут столкнуться с риском задержек из-за ограничений электросетей. В развитых экономиках строительство новых линий передачи может занимать 4–8 лет, причем сроки поставки критического оборудования, включая трансформаторы и кабели, за последние три года удвоились. Классические дата-центровые хабы – Лондон, Франкфурт, Амстердам, Дублин, Сингапур – долго считались естественными площадками для цифровой инфраструктуры. Но сегодня даже они сталкиваются с физическими пределами роста. Аналитики агентства CBRE в отчете Global Data Center Trends 2025 пишут, что нехватка электроэнергии остается главным барьером для развития дата-центров на ключевых рынках. На этом фоне доля свободных мощностей в мире по итогам I квартала 2025 года опустилась до 6,6%, а спрос продолжает расти быстрее, чем запускаются новые объекты. В Европе ситуация особенно показательна. В Лондоне отдельные новые проекты в районе West London могут ожидать модернизации подстанций до 2030 года и позже. Во Франкфурте операторы вынуждены уходить на 50–65 км от традиционных зон размещения облачной инфраструктуры (cloud availability zones) в поисках свободных энергомощностей. В Сингапуре доля свободных мощностей держится на уровне 2%, при этом ввод новых объектов ограничен экологическими и регуляторными требованиями. Из-за этого спрос постепенно перетекает на соседние рынки, включая малайзийский Джохор, где проще найти землю и энергомощности, а стоимость размещения заметно ниже. В результате индустрия постепенно переходит от логики «где лучше размещаться» к логике «где вообще можно получить мощность в разумные сроки». Чем выше плотность вычислений, тем больше тепла выделяет оборудование. Для AI-нагрузок это особенно критично: стойки с GPU-серверами требуют иной инженерной архитектуры, чем традиционные корпоративные серверы. В одних регионах ограничением становится вода, в других – стоимость электричества для воздушного охлаждения, в третьих – физическая возможность построить объект, способный справиться с такой тепловой нагрузкой. К этому добавляются вопросы, связанные с выстраиванием телекоммуникационной инфраструктуры. AI-кластеры не существуют в вакууме: им нужны международные каналы связи, низкие задержки, резервирование и доступ к крупным рынкам. Поэтому современный дата-центр – это уже не здание с серверами, а сложный инфраструктурный объект, который невозможно создать без свободных энергетических мощностей, передового телекома, сложных инженерных решений и подходящих участков под застройку. Именно здесь возникает главное расхождение между заявленными и реализованными AI-проектами. В ближайшие годы многие анонсы будут пересмотрены, перенесены или реализованы в другой географии. Не потому, что интерес к искусственному интеллекту снизится. И не потому, что закончится капитал. А потому, что физическая инфраструктура развивается медленнее, чем амбиции рынка. Даже крупнейшие технологические компании уже начинают точнее пересматривать графики и географию инфраструктурных проектов. Например, в 2025 году аналитики TD Cowen сообщали, что Microsoft отменила или пересмотрела часть дата-центровых lease-сделок на несколько сотен мегаватт; об этом писали Barron’s и New York Post. При этом сама Microsoft продолжала заявлять о крупных инвестициях в AI-инфраструктуру, что показывает не отказ от направления, а более прагматичный пересмотр сроков, географии и форматов размещения. Если раньше компании стремились в сложившиеся цифровые хабы, то сейчас фокус смещается на новые локации, отвечающие как минимум четырем критериям: наличие подходящих земельных участков, свободные электромощности (или возможность их быстро нарастить), сетевая связанность и умение быстро развернуть требуемую инфраструктуру, необходимую для нормальной работы дата-центра. Для таких рынков открывается окно возможностей, и Казахстан относится именно к этой категории. Страна находится между крупнейшими рынками Европы и Азии, располагает значительными территориями для размещения инфраструктуры и сохраняет потенциал для развития энергетических мощностей. При этом регион постепенно становится заметнее для международных компаний, которые ищут альтернативные площадки для размещения вычислительных ресурсов. В Астане строится Akashi Data Center – объект, который в международной прессе описывается как крупнейший дата-центр Центральной Азии и первый Tier IV data center в регионе. По данным Economic Times, проект рассчитан на 4 тыс. серверных стоек, что более чем удваивает текущую вычислительную емкость Казахстана, оцениваемую в 3,8 тыс. стоек. По информации самой компании, первый модуль Akashi зарезервирован более чем на 125% еще до ввода в эксплуатацию. Это показывает характер спроса: рынку нужны не презентации о будущих мощностях, а реальные площадки, где можно размещать оборудование и планировать рост. Важность таких проектов выходит за рамки локального рынка. Для международных клиентов Казахстан может стать не заменой Франкфурта, Лондона или Сингапура, а дополнительной инфраструктурной опорой – особенно для задач, где критичны доступность мощности, региональная связанность, резервирование и диверсификация географии. Глобальная AI-инфраструктура будущего, скорее всего, не будет сосредоточена только в нескольких перегруженных хабах. Она станет более распределенной. Часть нагрузок и вычислительных мощностей останется возле крупнейших финансовых и технологических центров. Часть будет уходить туда, где проще обеспечить энергию, землю, охлаждение и сроки запуска. Именно поэтому вопрос, где строить, становится таким же важным, как вопрос, на каких чипах считать. Будущее AI определяется не только качеством моделей и производительностью GPU-серверов. Все чаще оно зависит от куда более приземленных вещей: свободных мегаваттов, доступных площадок, воды, подстанций, оптики, разрешений и инженерных команд, способных превратить проект в работающий объект. В этом и заключается главный парадокс текущего AI-бума. Никогда прежде спрос на вычислительные мощности не был таким высоким. Но никогда прежде цифровая индустрия не зависела от такого количества физических ограничений. Поэтому значительная часть заявленных AI-проектов так и останется на бумаге. А выигрывать будут не те, кто громче объявил о планах, а те, кто сможет быстрее собрать полный инфраструктурный контур: энергию, землю, охлаждение, связь и эксплуатацию. В эпоху искусственного интеллекта новым дефицитом мировой экономики становятся не только чипы. Новым дефицитом становятся мегаватты.
Title in RussianПерспективы дата-центров в Казахстане, Akashi Data Center
Перспективы дата-центров в Казахстане, Akashi Data Center Kursiv Media
AI Summary & Key Takeaways
- Перспективы дата-центров в Казахстане, Akashi Data Center Kursiv Media
Related stories
Nvidia open-sources Flora to make robot video labeling 125x cheaper than GPT-6 Astra
Nvidia's new data engine Flora labels one hour of robot video for 72 cents instead of $88 with GPT-6 Astra, while scoring slightly higher on quality. The open system, built on three fine-tuned Qwen3.5 models, catches errors in robot actions far more reliably than any competitor…
What the US Movement Against Data Centers Can Learn From Abroad
Paris Marx, author of Hyperscale, has been tracking global data center development for years. The US has a lot to learn from what’s happened everywhere from Ireland to New Zealand.
Anthropic co-founder Jack Clark moves his prediction for self-improving AI forward to 2027
A new benchmark by P-Zero Research measures how well AI models design and evaluate experiments on their own. The results are improving so fast that Anthropic co-founder Jack Clark now thinks self-improving AI could arrive by 2027. The article Anthropic co-founder Jack Clark…
News: AI is hacking the Internet. Kimi K3.1 solved 3d, blender and unity
Neural Networks News: AI agents are hacking the Internet: key leaks in OpenCode and Railway, critical vulnerabilities in PHP and GitLab, attacks on banks and a new race between hackers and defenders. Let's look at how AI is changing cybersecurity and why even an isolated environment is not always...